Aktuelle Trends und Strategien im Marketing
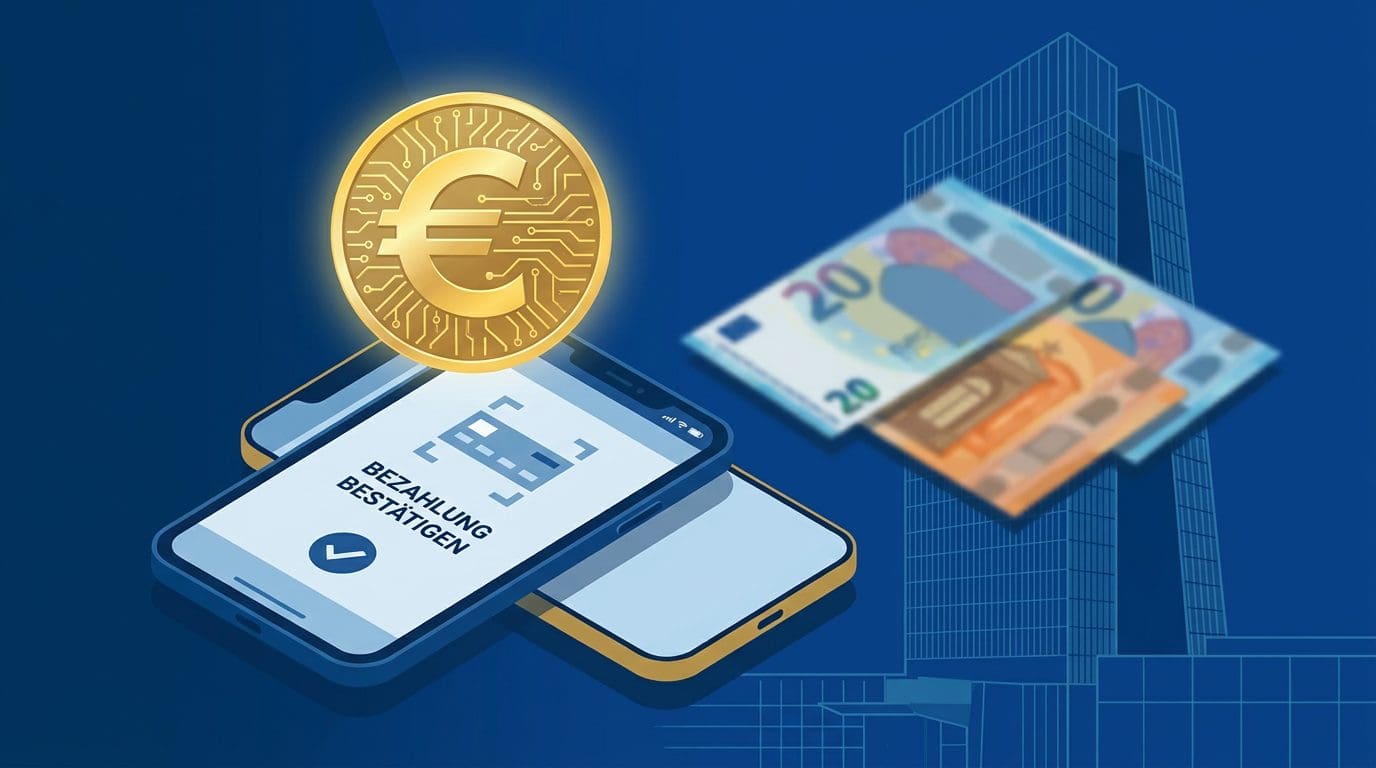
Digitaler Euro 2026: Trilog-Verhandlungen laufen, Pilotbetrieb ab 2027 – was Händler und Verbraucher jetzt wissen müssen
Die Europäische Zentralbank (EZB) hat die Weichen für den digitalen Euro ein Stück weiter gestellt: 36 Zahlungsdienstleister aus dem Euroraum hat sie für einen Pilotbetrieb ausgewählt, der in der zweiten Jahreshälfte 2027 starten soll. Das teilte die Notenbank im Juli 2026 mit. Wenige Tage zuvor hatte das EU-Parlament seine Position zum sogenannten Single Currency Package verabschiedet – damit konnten die Trilog-Verhandlungen zwischen Parlament, Rat und Kommission über die Rechtsgrundlage des digitalen Euro beginnen. Ein Abschluss des Gesetzgebungsverfahrens wird bis Ende 2026 angestrebt. Verabschieden die EU-Gesetzgeber die Verordnung noch in diesem Jahr, könnte das Eurosystem nach eigener Angabe 2029 für eine mögliche Erstausgabe bereit sein.
Die Entscheidung, ob der digitale Euro tatsächlich kommt, ist damit noch nicht gefallen. Der EZB-Rat will darüber erst befinden, wenn die Rechtsvorschriften vorliegen. Fest steht aber: Die Vorbereitungen laufen auf Hochtouren. Im Oktober 2025 hatte der EZB-Rat den Übergang in die nächste Projektphase beschlossen, nachdem die im November 2023 eingeleitete Vorbereitungsphase abgeschlossen war. Die Entwicklungskosten bis zur Erstausgabe beziffert die EZB auf rund 1,3 Milliarden Euro, die jährlichen Betriebskosten ab 2029 auf etwa 320 Millionen Euro. Diese Kosten würde das Eurosystem tragen – wie bei der Herstellung von Banknoten.
Was der digitale Euro ist – und was nicht
Der digitale Euro ist als elektronische Form von Zentralbankgeld konzipiert. Er soll das Bargeld ergänzen, nicht ersetzen – eine Klarstellung, die sowohl die EZB als auch die Bundesbank regelmäßig wiederholen. Das Single Currency Package stärkt ausdrücklich auch die Rolle des Bargelds als gesetzliches Zahlungsmittel; die parallel laufende Entwicklung einer neuen Banknotenserie unterstreicht diesen Anspruch.
Geplant ist eine „All-in-one“-Lösung: Bezahlen an der Ladenkasse, im Online-Handel und zwischen Privatpersonen – teilweise auch ohne Internetverbindung. Für Verbraucher soll die Nutzung grundsätzlich gebührenfrei sein. Eine zentrale Ausgestaltungsfrage ist das Haltelimit: Es begrenzt, wie viele digitale Euro ein Nutzer in seiner elektronischen Geldbörse aufbewahren kann. Damit soll verhindert werden, dass größere Sparguthaben von Bankkonten in die digitale Geldbörse abfließen. Der digitale Euro ist als Zahlungsmittel gedacht, nicht als Wertaufbewahrungsmittel.
Beim Datenschutz sieht der Gesetzentwurf hohe Standards vor. EZB und nationale Zentralbanken sollen grundsätzlich keine personenbezogenen Zahlungsdaten erhalten, die eine Identifizierung einzelner Nutzer erlauben. Für die Pflichten zur Kundenidentifizierung und Geldwäscheprävention bleiben die Zahlungsdienstleister zuständig. Bei Offline-Zahlungen geht das Konzept noch weiter: Diese sollen direkt zwischen den Geräten von Zahler und Empfänger abgewickelt werden – ohne Einblick Dritter, also auch ohne Einblick der eigenen Hausbank.
Was der Pilotbetrieb bringt – und was er nicht leistet
Der ausgewählte Kreis von 36 Zahlungsdienstleistern – aus Deutschland sind unter anderem die Deutsche Bank und die DZ Bank als Zentralstelle der Volks- und Raiffeisenbanken dabei – war aus mehr als 50 Bewerbungen hervorgegangen. Das berichtete die Bundesbank unter Verweis auf einen Aufruf zur Interessenbekundung vom März 2026. „Das starke Interesse des Marktes an dem Pilotprojekt zeigt, dass die Privatwirtschaft bereit ist, sich aktiv einzubringen“, erklärte EZB-Direktoriumsmitglied Piero Cipollone, der die hochrangige Taskforce zum digitalen Euro leitet.
Getestet wird eine Beta-Version des digitalen Euro, die funktional und technisch dem im Gesetzentwurf vorgesehenen Modell nahekommen soll – ohne jedoch den Status eines gesetzlichen Zahlungsmittels zu haben. Bezahlen dürfen damit zunächst nur Mitarbeiterinnen und Mitarbeiter der EZB und der 19 beteiligten nationalen Zentralbanken: Zahlungen zwischen Privatpersonen online und offline, an physischen Verkaufsstellen wie Kantinen und über E-Commerce-Angebote teilnehmender Händler. Der Pilotbetrieb ist auf zwölf Monate angelegt, eine Verlängerung um sechs Monate ist in den Verträgen vorgesehen.
Bemerkenswert ist, welche Rolle die Pilotergebnisse für die Grundsatzentscheidung spielen: Die EZB erklärte auf Anfrage von netzpolitik.org, der EZB-Rat werde über die Ausgabe entscheiden, „sobald die entsprechenden Rechtsvorschriften von den europäischen Mitgesetzgebern verabschiedet worden sind“ – unabhängig vom Ausgang des Tests. Die Bundesbank bewertet die Erfahrungen aus der Pilotphase dagegen als „von zentraler Bedeutung“ für die Entscheidungsfindung. Zwischen den Notenbanken zeichnet sich hier ein unterschiedlicher Akzent ab.
Für Verbraucher ändert sich zunächst wenig – und das ist Teil des Konzepts. Der digitale Euro soll eine zusätzliche Option sein, keine Verpflichtung: Wer ihn nutzen möchte, würde ihn über eine App der eigenen Bank oder über eine vom Eurosystem bereitgestellte Anwendung beziehen. Grundfunktionen wie das Aufladen der Geldbörse oder einfache Zahlungen sollen kostenlos bleiben. Kritik kommt indes aus dem Datenschutz- und Freiheitslager: Bürgerrechtsorganisationen warnen seit Jahren vor einem gläsernen Zahler, sollten die technischen und rechtlichen Privatsphäre-Zusagen im Trilog verwässert werden. Die Befürworter verweisen umgekehrt darauf, dass die Offline-Variante datenschutztechnisch sogar über das Niveau heutiger Kartenzahlungen hinausgehe.
Was für Händler und Banken auf dem Spiel steht
Für den Handel sieht der Gesetzentwurf Obergrenzen für Zahlungsentgelte vor. Ziel ist es, die Akzeptanzkosten insbesondere im Vergleich zu heutigen Kartenverfahren zu begrenzen. Dahinter steht ein strategisches Motiv: Der Markt für digitale Zahlungen wird derzeit weitgehend von nicht-europäischen Anbietern dominiert. Der digitale Euro soll die Unabhängigkeit des europäischen Zahlungsverkehrs stärken und eine gemeinsame Infrastruktur schaffen, auf der Zahlungsdienstleister eigene Angebote entwickeln können.
Für Banken ist die Lage zwiespältig. Einerseits eröffnet die Infrastruktur Raum für neue Dienstleistungen; andererseits fürchten Institute einen Abfluss von Einlagen, sollten Kunden größere Beträge in digitale Zentralbankguthaben umschichten. Genau dagegen richtet sich das Haltelimit – dessen konkrete Höhe im Trilog noch zu verhandeln ist. Auch das Gebührenmodell für Zahlungsdienstleister und Händler gehört zu den offenen Punkten, die Parlament, Rat und Kommission bis zum angestrebten Abschluss Ende 2026 klären müssen.
Für Unternehmen, die Zahlungen annehmen, bleibt die konkrete Handlungsaufforderung vorerst überschaubar: Eine Pflicht zur Akzeptanz des digitalen Euro würde mit dem Gesetz verbunden, doch bis zur möglichen Erstausgabe 2029 bleibt Zeit. Beobachten sollten Händler dennoch zwei Dinge: die Höhe der Entgelt-Obergrenzen, die ihre Kosten beim Kartengeschäft beeinflussen dürften, und die Frage, welche technischen Anforderungen an Kassensysteme und Online-Shops entstehen. Der Pilotbetrieb ab Mitte 2027 wird dazu erste belastbare Antworten liefern – ein „Call for Interest“ für teilnehmende Händler soll nach Angaben der EZB noch in diesem Jahr folgen.
Bis dahin gilt, was die EZB selbst betont: Der digitale Euro ist ein Vorbereitungsprojekt, keine beschlossene Sache. Doch die Richtung ist erkennbar. Kommt der Trilog wie geplant voran, dürfte 2027 das Jahr sein, in dem Europas neue Währung erstmals in der Praxis erprobt wird – wenn auch zunächst nur in den Kantinen der Zentralbanken.
Quellen
- EZB: Eurosystem geht zur nächsten Phase des Projekts zum digitalen Euro über (30. Oktober 2025)
- EZB: Auswahl von 36 Zahlungsdienstleistern für den Pilotbetrieb (14. Juli 2026)
- Bundesbank: Pressemitteilung zum Pilotprojekt digitaler Euro (Juli 2026)
- netzpolitik.org: Digitaler Euro – an echten Zentralbanker:innen getestet (4. August 2026)
- EZB: Fortschritte beim digitalen Euro (laufende Übersicht)